Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Warum sieht die Klaviatur beim Arturia KeyLab 88 Mk2 anders aus?
Die Klaviatur des Arturia KeyLab 88 Mk2 sieht möglicherweise anders aus, da es sich um eine spezielle Tastatur handelt, die für eine verbesserte Spielbarkeit und ein authentischeres Klaviererlebnis entwickelt wurde. Sie kann über zusätzliche Funktionen wie Aftertouch und Hammermechanik verfügen, um den Ausdruck und die Dynamik beim Spielen zu verbessern. Die Tastatur kann auch eine andere Anordnung der Tasten haben, um den Bedürfnissen und Vorlieben der Benutzer gerecht zu werden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Ähnliche Suchbegriffe für Arturia-Bus-Transient
Top-Angebote
Produkte zum Begriff Arturia-Bus-Transient:
-
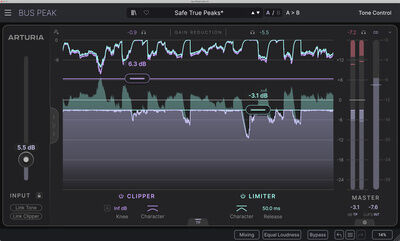
Arturia Bus PeakArturia Bus Peak (ESD); Limiter-Plugin; Limiter mit Clipper, Klangregelung und umfassendem Metering; ideal für Mixbus, Einzelspuren oder Mastering; separater Clipper zur Steuerung von Transienten und Headroom; 3-stufiger Limiter inklusive True Peak Limiter; Klangregelung für Bass und Höhen mit Einfluss auf Transientenverhalten und Dichte; große Signalvisualisierung mit Gain-Reduction-Anzeige; vollständige Metering-Sektion mit Peak- und Loudness-Messung; Delta-Listening für gezieltes Monitoring der Signalveränderung; Equal-Loudness-Modus für dynamischen Lautstärkeausgleich; 4 Engine-Modi (Tracking, Mixing, Mastering, Render) zur Wahl zwischen Präzision und CPU-Auslastung; entwickelt mit Arturias TAE-Technologie (True Analog Emulation); skalierbare Benutzeroberfläche mit integrierten Tutorials; inklusive über 30 Presets;75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
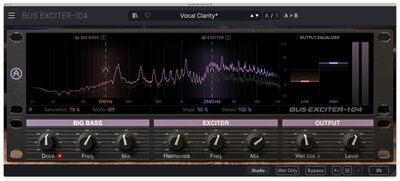
Arturia Bus Exciter-104Arturia Bus Exciter-104 (ESD); Exciter-Plugin; Exciter-Effekt mit getrennten Modulen für Höhen und Tiefen; inspiriert vom Aphex Type C2-104 Aural Exciter aus den 1970ern; separate Kontrolle von Exciter- und Big Bass-Anteil; verbessert Fundamentaltöne ohne zusätzliches Rauschen oder Pegelanstieg; Output-EQ zur Feinabstimmung des bearbeiteten Signals; übersichtliche Visualisierung; Studio- und Render-Modus zur Wahl zwischen Klangqualität und CPU-Belastung; entwickelt mit Arturias TAE-Technologie (True Analog Emulation); skalierbare Benutzeroberfläche mit integrierten Tutorials; inklusive 20 Presets45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Arturia-Bus-Transient:
-
Arturia Bus TransientArturia Bus Transient (ESD); Transient-Shaper-Plug-in; präzise Steuerung von Attack und Sustain für Drums, Busse und Einzelspuren; zwei Hauptsektionen für Transient und Body; Attack-Boost und -Reduktion mit Längenregelung; Sustain-Boost und -Reduktion mit Zeitsteuerung; Multiband- oder Fullband-Modus mit Tilt-Filtern; Sensitivity-Regler zur Fokussierung auf starke oder subtile Signale; Tone-Control zur Klangfärbung von hell bis dunkel; integrierter Clipper mit Soft- und Hard-Clipping für Lautheit und harmonische Sättigung; Delta-Mode zum Abhören des bearbeiteten Signalanteils; Visualizer mit Echtzeit-Anzeige der Signalform; Preset-System mit praxisnahen Mixing-Vorlagen45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
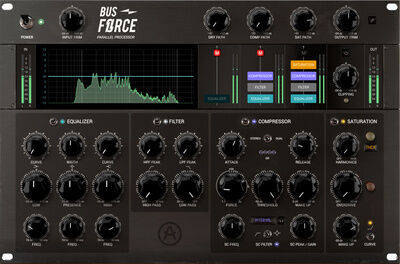
Arturia Bus ForceArturia Bus Force (ESD); Channelstrip-Plugin; komplexer Parallelprozessor mit EQ, Filter, Kompressor, Sättigung und Clipping; ideal für Einzelspuren, Busse und Mastering; drei unabhängige Signalpfade (Dry, Comp, Sat) mit Mischfunktion; fünf Effekt-Module: EQ, Filter, Compressor, Saturation und Clipper; modularer Aufbau: Module einzeln aktivier-, rout- oder umgehbar; 36+ Routing-Varianten für individuelles Modulkonzept; EQ im Pultec-Stil; VCA-Kompressor mit RMS-/Peak-Detektion und negativer Ratio; Dualfilter basierend auf SEM-Synths; Saturator mit vier verschiedenen Sättigungsmodi; externe Sidechain-Funktion; umfangreiche Pegelanzeigen und grafische Darstellung; entwickelt mit Arturias TAE-Technologie (True Analog Emulation); skalierbare Benutzeroberfläche mit integrierten Tutorials; zahlreiche Presets für Mixing, Bus-Processing und Mastering;75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arturia Bus PeakArturia Bus Peak (ESD); Limiter-Plugin; Limiter mit Clipper, Klangregelung und umfassendem Metering; ideal für Mixbus, Einzelspuren oder Mastering; separater Clipper zur Steuerung von Transienten und Headroom; 3-stufiger Limiter inklusive True Peak Limiter; Klangregelung für Bass und Höhen mit Einfluss auf Transientenverhalten und Dichte; große Signalvisualisierung mit Gain-Reduction-Anzeige; vollständige Metering-Sektion mit Peak- und Loudness-Messung; Delta-Listening für gezieltes Monitoring der Signalveränderung; Equal-Loudness-Modus für dynamischen Lautstärkeausgleich; 4 Engine-Modi (Tracking, Mixing, Mastering, Render) zur Wahl zwischen Präzision und CPU-Auslastung; entwickelt mit Arturias TAE-Technologie (True Analog Emulation); skalierbare Benutzeroberfläche mit integrierten Tutorials; inklusive über 30 Presets;75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sieht die Klaviatur beim Arturia KeyLab 88 Mk2 anders aus?
Die Klaviatur des Arturia KeyLab 88 Mk2 sieht möglicherweise anders aus, da es sich um eine spezielle Tastatur handelt, die für eine verbesserte Spielbarkeit und ein authentischeres Klaviererlebnis entwickelt wurde. Sie kann über zusätzliche Funktionen wie Aftertouch und Hammermechanik verfügen, um den Ausdruck und die Dynamik beim Spielen zu verbessern. Die Tastatur kann auch eine andere Anordnung der Tasten haben, um den Bedürfnissen und Vorlieben der Benutzer gerecht zu werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ähnliche Suchbegriffe für Arturia-Bus-Transient
-
Arturia Bus Exciter-104Arturia Bus Exciter-104 (ESD); Exciter-Plugin; Exciter-Effekt mit getrennten Modulen für Höhen und Tiefen; inspiriert vom Aphex Type C2-104 Aural Exciter aus den 1970ern; separate Kontrolle von Exciter- und Big Bass-Anteil; verbessert Fundamentaltöne ohne zusätzliches Rauschen oder Pegelanstieg; Output-EQ zur Feinabstimmung des bearbeiteten Signals; übersichtliche Visualisierung; Studio- und Render-Modus zur Wahl zwischen Klangqualität und CPU-Belastung; entwickelt mit Arturias TAE-Technologie (True Analog Emulation); skalierbare Benutzeroberfläche mit integrierten Tutorials; inklusive 20 Presets45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HOFA IQ-Series TransientHOFA IQ-Serie Transient (ESD); Transienten Designer; Frequenzselektives Bearbeiten von Attack und Sustain; Nutzt zwei dynamische EQs zur gezielten Formung von Transienten in fünf Bändern; "Magic Boost"-Funktion für automatische Transienten-Betonung; Integrierte Filtersektion und Limiter im Ausgang; Ideal für Drums und perkussive Instrumente119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.