Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
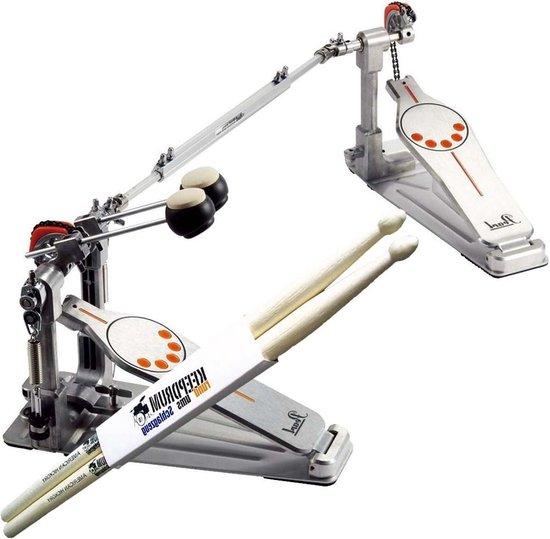

Ähnliche Suchbegriffe für Doppelbasspedal---Doppelpedal
Top-Angebote
Produkte zum Begriff Doppelbasspedal---Doppelpedal:
-
Tama HP310LW Speed Cobra Doppelpedal, Schlagzeug ZubehörDie HP310LW Speed Cobra Doppel-Fussmaschine von Tama, mit dem gleichen Design wie die Speed Cobra 910, bietet eine grössere Bodenplatte, eine schnelle Beschleunigung, mehr Kraft und spielt sich weicher als der Vorgänger. Diese High-Tech Fussmaschine ist auf schnelles Spiel mit der Bassdrum ausgelegt, was sich in der 40% leichteren Kettenführung zeigt, dem Longboard mit vertiefter Fassung und dem Beater-Design für mehr Punch bei wenig Krafteinsatz. Details: - Tama Doppelfussmaschine - verlängerte nach hinten versetzte Trittplatte - überarbeitetes Beater-Design - 40% leichtere Kettenführung - Doppelkette - versetzbare Trittplatte - Spannreifenbefestigung mit Gummi-Unterlage.330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonor DP 2000 Bassdrum Doppelpedal, Schlagzeug, SilberDas Sonor DP 2000 Doppelbassdrum-Pedal mit Einzelkette bietet ein neues Fussbrettdesign im Triple-P-Stil (Perfect Pressure Point) und verspricht einen reibungslosen Betrieb, Spielkomfort und kraftvollen Sound. Der Winkel des 2-Wege-Schlägers, der sowohl eine Filz- als auch eine Kunststoffoberfläche bietet, ist vollständig einstellbar. Der neu optimierte geräuschlose Federmechanismus trägt zum angenehmen Spielgefühl des Sonor DP2000 bei. Details: - DP 2000 Doppelbassdrum-Pedal - Einzelkette - Triple-P Fussbrett - Rutschfeste Grundplatte - Geräuschloser Federmechanismus - Austauschbare Kettenzüge - 2-Wege-Schläger.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Doppelbasspedal---Doppelpedal:
-
Doppelbasspedal - Doppelpedal - Musikalische Klangfarbe - Exzentrische Kettenschaltung - Mit Stangen - SilberVerbessere dein Bassdrumspiel mit diesem doppelten Bassdrumpedaal, entwickelt für Drummer, die nach mehr Kontrolle und Schnelligkeit suchen. Erfahre eine direkte Kraftübertragung und weiche Laufeigenschaften, die dir helfen, komplexere Rhythmen zu spielen und deine musikalische Ausdrucksfähigkeit zu verbessern. Dieses Pedal ist eine wesentliche Erweiterung für jeden ernsthaften Drummer. Es bietet Anpassungsmöglichkeiten für jede Spielweise, sodass es für sowohl Heimübungen als auch Live-Auftritte geeignet ist. Genieße rauschfreie Leistungen und eine verbesserte Dynamik, um mehr Kontrolle über dein Bassdrum zu haben. Mit den mitgelieferten hochwertigen Drumstöcken aus amerikanischem Hickoryholz bist du sofort bereit zu spielen. Die einzigartige exzentrische Kettenführung sorgt für eine direkte und effiziente Kraftübertragung, was zu einem reaktionsfähigen Gefühl führt. Entdecke die Möglichkeiten und steigere deine Drumfähigkeiten auf ein höheres Niveau. Verbessere dein Bassdrumspiel mit729,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tama TPA90 - Doppelpedal Befestigung - Sonstige HardwareDank der Befestigung TPA90 von Tama gehört nerviges Verrutschen der HiHat- und des Fußpedals endlich der Vergangenheit an. Die TPA90 Befestigung funktioniert nach einem einfachen aber effektiven Prinzip - die HiHat wird mittels TPA90 Befestigung einfach mit dem Pedal der Fußmaschine verbunden. Fest miteinander verschraubt; geben sich die beiden Elemente gegenseitig sicheren Halt. Stückzahl: 1 Stück Verbindet Iron Cobra Pedale mit Iron Cobra Hihat Ständern13,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Tama HP310LW Speed Cobra Doppelpedal, Schlagzeug ZubehörDie HP310LW Speed Cobra Doppel-Fussmaschine von Tama, mit dem gleichen Design wie die Speed Cobra 910, bietet eine grössere Bodenplatte, eine schnelle Beschleunigung, mehr Kraft und spielt sich weicher als der Vorgänger. Diese High-Tech Fussmaschine ist auf schnelles Spiel mit der Bassdrum ausgelegt, was sich in der 40% leichteren Kettenführung zeigt, dem Longboard mit vertiefter Fassung und dem Beater-Design für mehr Punch bei wenig Krafteinsatz. Details: - Tama Doppelfussmaschine - verlängerte nach hinten versetzte Trittplatte - überarbeitetes Beater-Design - 40% leichtere Kettenführung - Doppelkette - versetzbare Trittplatte - Spannreifenbefestigung mit Gummi-Unterlage.330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Doppelbasspedal---Doppelpedal
-
Sonor DP 2000 Bassdrum Doppelpedal, Schlagzeug, SilberDas Sonor DP 2000 Doppelbassdrum-Pedal mit Einzelkette bietet ein neues Fussbrettdesign im Triple-P-Stil (Perfect Pressure Point) und verspricht einen reibungslosen Betrieb, Spielkomfort und kraftvollen Sound. Der Winkel des 2-Wege-Schlägers, der sowohl eine Filz- als auch eine Kunststoffoberfläche bietet, ist vollständig einstellbar. Der neu optimierte geräuschlose Federmechanismus trägt zum angenehmen Spielgefühl des Sonor DP2000 bei. Details: - DP 2000 Doppelbassdrum-Pedal - Einzelkette - Triple-P Fussbrett - Rutschfeste Grundplatte - Geräuschloser Federmechanismus - Austauschbare Kettenzüge - 2-Wege-Schläger.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonor DP 4000 Bassdrum Doppelpedal, Schlagzeug, SilberDie Sonor DP4000 Doppelfuss-Maschine mit Doppelketten-Antrieb kommt mit dem neuen Footboard Design im Triple-P Stil (Perfect Pressure Point) und verspricht Leichtgängigkeit, Spielkomfort und kraftvollen Sound. Bei diesem Modell der 4000er Serie befindet sich die Schlägelachse näher am Bassdrum-Fell als bei herkömmlichen Fussmaschinen, was für mehr Kraft und ein ausgewogenes Spielgefühl sorgt. Die rutschfeste Bodenplatte und die variabel einstellbare Bassdrum-Klammer mit Spannreifenschutz sorgen für sicheren Halt an der gewünschten Position. Auch bei diesem Bassdrum-Pedal verwendet Sonor die Fersenplatte mit Kugellager. Der Winkel des 2-Wege Beaters, der eine Filz- und eine Kunststoff-Oberfläche bietet, ist frei einstellbar. Die neu optimierte, geräuschlose Federmechanik trägt zum angenehmen Spielgefühl der Sonor DP4000 bei. Details: DP4000R Doppelfussmaschine Exzentrische Kettenführung Doppelketten-Antrieb Triple-P Trittplatte Rutschfeste Bodenplatte Bassdrum-Klammer mit Spannreifenschutz 2-Weg Beater Inklusive Transporttasche Lieferumfang: DP4000R Doppelfussmaschine Transporttasche.335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.