Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wie zitiere ich das Gabler Wirtschaftslexikon?
Um das Gabler Wirtschaftslexikon zu zitieren, solltest du zuerst den Autor des Eintrags identifizieren. Anschließend gibst du den Titel des Eintrags in Anführungszeichen an, gefolgt von der URL des Lexikons. Es ist wichtig, das Datum deines Zugriffs auf die Webseite anzugeben, da sich die Inhalte möglicherweise ändern. Wenn der Eintrag keine spezifische Autorinformation enthält, kannst du stattdessen den Herausgeber des Lexikons als Autor angeben. Stelle sicher, dass du die Zitierweise entsprechend den Richtlinien deiner wissenschaftlichen Arbeit oder deines Fachgebiets anpasst. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Gabler-Risiko--und-Krisenmanagement
Top-Angebote
Produkte zum Begriff Gabler-Risiko--und-Krisenmanagement:
-
Leitfaden zum Krisenmanagement ISO 22361Leitfaden zum Krisenmanagement ISO 22361 , Wie Sie ein Krisenmanagement nach der neuen DIN ISO 22361 zielgerichtet planen, aufbauen, einführen, betreiben, prüfen und weiterentwickeln können, zeigt Ihnen der neueste Band der RMA Risk Management & Rating Association e.V. entlang typischer Krisenszenarien und dabei wichtiger Entscheidungsfragen: - Notwendige Führungskompetenzen für die Arbeit im Krisenteam und die Leitung eines Krisenstabs - Strategische Entscheidungsfindung und Dilemmata, die auf ein Krisenteam in oft hoch eskalierten Situationen zukommen - Erfolgreiche Kommunikation als Schlüsselkomponente erfolgreicher Krisensteuerung - Effektive Nachbereitung und Lehren, die zu ziehen sind Ein Leitfaden für Organisationen aller Größen, der Sie - auch unabhängig von regulatorischen Anforderungen an Ihr Krisenmanagement - in Unternehmen und Verwaltung mit vielen Umsetzungstipps unterstützt. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240424, Produktform: Kartoniert, Titel der Reihe: Risikomanagement - Schriftenreihe der RMA##, Redaktion: RMA Risk Management & Rating Association e. V., Seitenzahl/Blattzahl: 100, Keyword: ISO 22361; Krisenmanagement; Leitfaden; Stufenmodell, Fachschema: Krisenmanagement~Management / Krisenmanagement~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 230, Breite: 153, Höhe: 6, Gewicht: 164, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Ist ein Teil von EAN: 9783503116263,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Gabler-Risiko--und-Krisenmanagement:
-
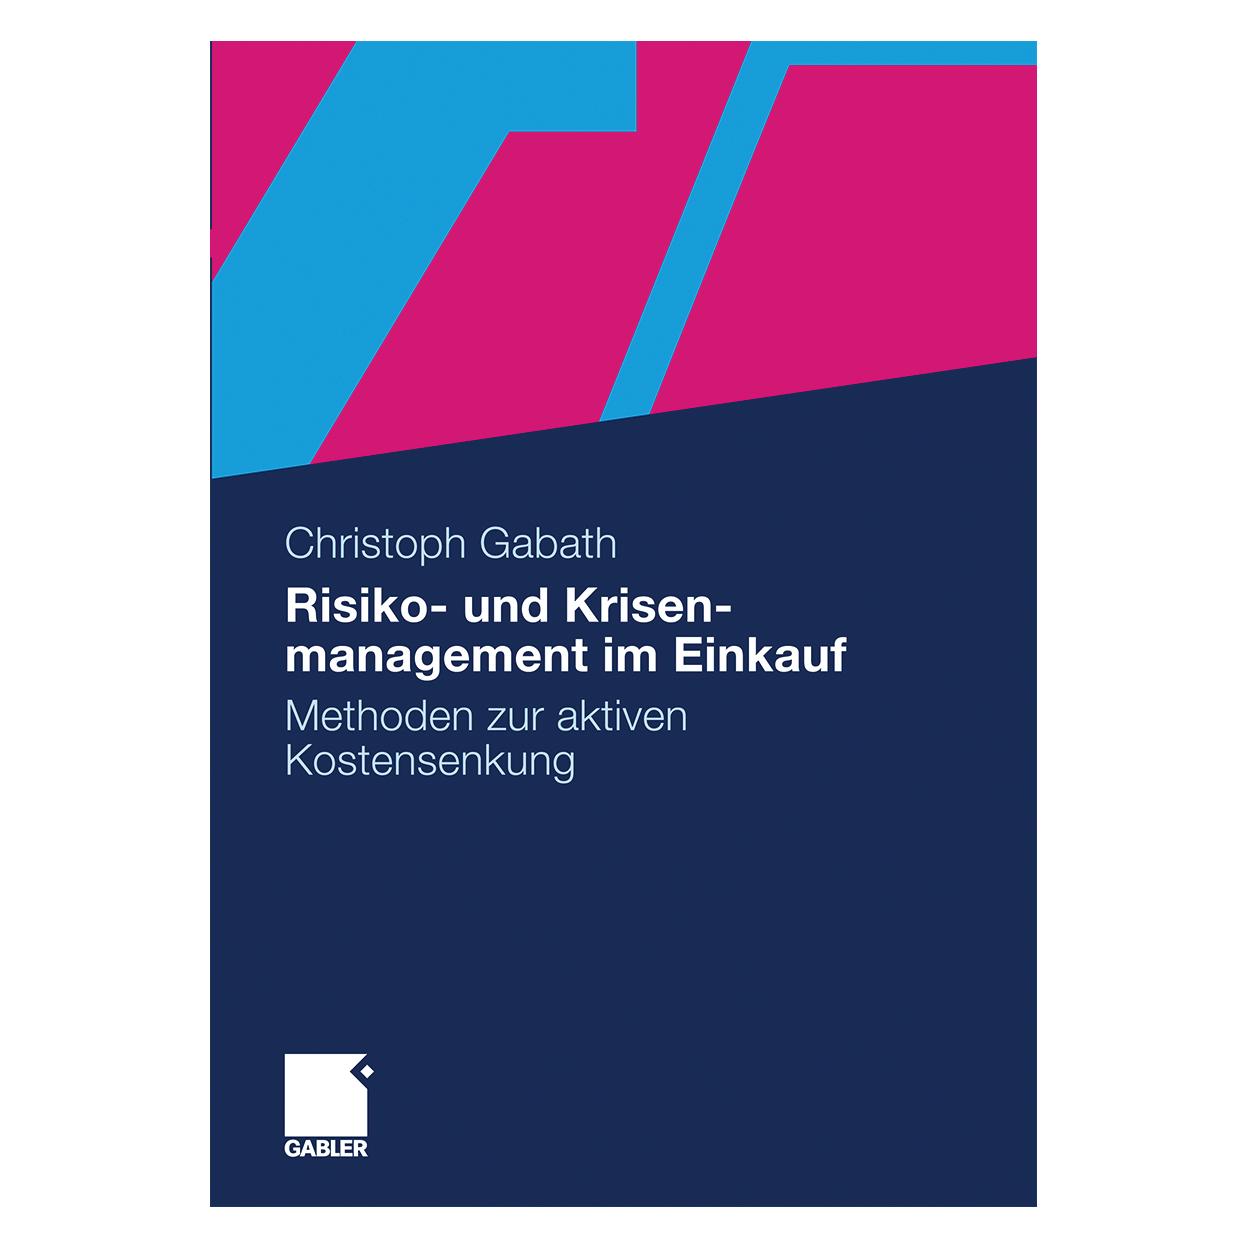
Risiko- und Krisenmanagement im Einkauf, Gebundene Ausgabe von Christoph Walter Gabath, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1719-5Risiko- Und Krisenmanagement Im Einkauf, Gebundene Ausgabe Von Christoph Walter Gabath, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1719-5, Seitenanzahl: 18869,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden zum Krisenmanagement ISO 22361Leitfaden zum Krisenmanagement ISO 22361 , Wie Sie ein Krisenmanagement nach der neuen DIN ISO 22361 zielgerichtet planen, aufbauen, einführen, betreiben, prüfen und weiterentwickeln können, zeigt Ihnen der neueste Band der RMA Risk Management & Rating Association e.V. entlang typischer Krisenszenarien und dabei wichtiger Entscheidungsfragen: - Notwendige Führungskompetenzen für die Arbeit im Krisenteam und die Leitung eines Krisenstabs - Strategische Entscheidungsfindung und Dilemmata, die auf ein Krisenteam in oft hoch eskalierten Situationen zukommen - Erfolgreiche Kommunikation als Schlüsselkomponente erfolgreicher Krisensteuerung - Effektive Nachbereitung und Lehren, die zu ziehen sind Ein Leitfaden für Organisationen aller Größen, der Sie - auch unabhängig von regulatorischen Anforderungen an Ihr Krisenmanagement - in Unternehmen und Verwaltung mit vielen Umsetzungstipps unterstützt. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240424, Produktform: Kartoniert, Titel der Reihe: Risikomanagement - Schriftenreihe der RMA##, Redaktion: RMA Risk Management & Rating Association e. V., Seitenzahl/Blattzahl: 100, Keyword: ISO 22361; Krisenmanagement; Leitfaden; Stufenmodell, Fachschema: Krisenmanagement~Management / Krisenmanagement~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 230, Breite: 153, Höhe: 6, Gewicht: 164, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Ist ein Teil von EAN: 9783503116263,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie zitiere ich das Gabler Wirtschaftslexikon?
Um das Gabler Wirtschaftslexikon zu zitieren, solltest du zuerst den Autor des Eintrags identifizieren. Anschließend gibst du den Titel des Eintrags in Anführungszeichen an, gefolgt von der URL des Lexikons. Es ist wichtig, das Datum deines Zugriffs auf die Webseite anzugeben, da sich die Inhalte möglicherweise ändern. Wenn der Eintrag keine spezifische Autorinformation enthält, kannst du stattdessen den Herausgeber des Lexikons als Autor angeben. Stelle sicher, dass du die Zitierweise entsprechend den Richtlinien deiner wissenschaftlichen Arbeit oder deines Fachgebiets anpasst. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Ähnliche Suchbegriffe für Gabler-Risiko--und-Krisenmanagement
-
Risiko- und Krisenmanagement als Führungsaufgabe: Die Forschungsorganisationen in Niederösterreich, Taschenbuch von Ursula Kapfenberger-Poindl, IgelRisiko- Und Krisenmanagement Als Führungsaufgabe: Die Forschungsorganisationen In Niederösterreich, Taschenbuch Von Ursula Kapfenberger-poindl, Igel Verlag Rws, 978-3-95485-289-5, Seitenanzahl: 10844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.