Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Nachweis
Top-Angebote
Produkte zum Begriff Nachweis:
-
Candida Test – Darm-Hefepilze NachweisDer Candida Test Hefepilze wie Candida albicans gehören bei den meisten Menschen in geringen Mengen zur natürlichen Flora von Darm und Schleimhäuten. Gerät dieses Gleichgewicht aus der Balance, können sich Candida-Hefen stärker vermehren und mit verschiedenen Beschwerden einhergehen. Dieser Test gibt dir Klarheit über eine mögliche Überbesiedelung, ganz einfach über eine Urin-Probe – diskret zu Hause durchführbar, ausgewertet im deutschen Partnerlabor. Der Test kann bei Blähungen, Völlegefühl, Magenschmerzen, Verstopfung oder Durchfall, Nahrungsunverträglichkeiten, Sodbrennen, Kopfschmerzen, Gelenkbeschwerden, verstärktem Appetit auf Süßes, wiederkehrender Erschöpfung oder anderen Hinweisen auf eine gestörte Darmflora sinnvoll sein. Candida albicans: Ursachen, Risikofaktoren und mögliche Beschwerden Candida albicans kommt natürlicherweise unter anderem im Verdauungstrakt sowie auf den Schleimhäuten von Mund, Rachen und Genitalbereich vor. Ist das Immunsystem geschwächt oder die natürliche bakterielle Flora gestört, können sich Candida-Hefen stärker vermehren. Je nach betroffenem Körperbereich können beispielsweise Beschwerden im Darm, Mund- und Rachenraum, Genitalbereich oder auf der Haut auftreten. Eine übermäßige Vermehrung kann unter anderem durch die Einnahme von Antibiotika, Kortisonpräparaten, Zytostatika oder Immunsuppressiva, durch orale Verhütungsmittel, Chemotherapie, Diabetes, Operationen oder ein geschwächtes Immunsystem begünstigt werden. Auch eine zuckerreiche Ernährung mit vielen Süßigkeiten, Weißmehlprodukten und raffinierten Kohlenhydraten sowie hoher Alkoholkonsum und Stress können das Wachstum fördern. Ein enger Kontakt zu Menschen mit einer Candida-Überbesiedelung kann eine Übertragung ebenfalls begünstigen, insbesondere bei geschwächter Abwehr. Mögliche Beschwerden reichen von Blähungen, Völlegefühl, Verstopfung oder Durchfall über Sodbrennen und Nahrungsunverträglichkeiten bis hin zu Müdigkeit und Stimmungsschwankungen. Welche Symptome auftreten, hängt unter anderem davon ab, welcher Körperbereich betroffen ist. Das wird analysiert aus dem Urin: D-Arabinitol (Stoffwechselprodukt verschiedener Candida-Spezies, Marker für Hefewachstum im Dünndarm) D-Arabinitol: Was der Wert über Candida aussagen kann D-Arabinitol ist ein Stoffwechselprodukt verschiedener Candida-Spezies. Vermehren sich Candida-Hefen verstärkt, können die D-Arabinitol-Werte im Blut und Urin ansteigen. Der Wert dient daher als indirekter Marker für erhöhtes Hefewachstum und kann Hinweise auf eine Candida-Belastung geben. Eine Bestimmung kann insbesondere bei Verdauungsbeschwerden, starken oder wiederkehrenden Genitalmykosen sowie bei erhöhten Candida-Konzentrationen im Stuhl oder auf den Schleimhäuten von Mund und Rachen sinnvoll sein. Auch bei einem geschwächten Immunsystem, Diabetes, Tumorerkrankungen, entzündlichen Darmerkrankungen oder während beziehungsweise nach der Einnahme von Zytostatika, Immunsuppressiva oder Breitbandantibiotika kann der Test zur weiteren Abklärung eingesetzt werden. Um auch direkt deinen Darm zu überprüfen, schau dir unsere Darm-Tests an. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 10 bis 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, ob dein Wert im Normbereich liegt oder Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
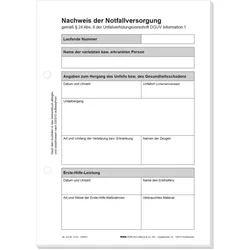
Roth, Formular, Nachweis der NotfallversorgungDer Nachweis der Notfallversorgung von Roth ist ein wichtiges Formular, das speziell für die Dokumentation von Notfallversorgungsmassnahmen konzipiert wurde. Mit einem handlichen DIN A5-Format bietet dieses Formular ausreichend Platz für die notwendigen Eintragungen und ist somit ideal für den Einsatz in verschiedenen Notfallsituationen. Das Formular besteht aus hochwertigem 80 g/qm Naturpapier, das eine angenehme Schreiboberfläche bietet und sich für verschiedene Schreibgeräte wie Kugelschreiber, Bleistift und Füllfederhalter eignet. Die Klebebindung sorgt dafür, dass die Blätter sicher zusammengehalten werden, während die Einhaltung der DGUV Vorschrift 1 und der DSGVO gewährleistet, dass alle relevanten rechtlichen Anforderungen erfüllt sind. Mit insgesamt 50 Blatt bietet dieses Formular ausreichend Kapazität für die Dokumentation mehrerer Notfälle. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Schreiboberfläche - Klebebindung für eine sichere Zusammenhaltung der Blätter - Einhaltung der DGUV Vorschrift 1 und DSGVO für rechtliche Sicherheit.30,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was ist EnEV Nachweis?
Der EnEV Nachweis ist ein Nachweis, der gemäß der Energieeinsparverordnung (EnEV) in Deutschland für Neubauten oder umfangreiche Sanierungen erforderlich ist. In diesem Nachweis wird die Energieeffizienz des Gebäudes berechnet und dokumentiert. Dabei werden verschiedene Kennwerte wie der Energiebedarf oder der Primärenergiebedarf ermittelt. Der EnEV Nachweis dient dazu, sicherzustellen, dass die gesetzlichen Anforderungen an den Energiestandard von Gebäuden eingehalten werden und somit ein Beitrag zum Klimaschutz geleistet wird. Er ist daher ein wichtiger Bestandteil bei Bauprojekten, um die energetische Qualität von Gebäuden zu überprüfen und zu optimieren. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Nachweis:
-
Candida Test – Darm-Hefepilze NachweisDer Candida Test Hefepilze wie Candida albicans gehören bei den meisten Menschen in geringen Mengen zur natürlichen Flora von Darm und Schleimhäuten. Gerät dieses Gleichgewicht aus der Balance, können sich Candida-Hefen stärker vermehren und mit verschiedenen Beschwerden einhergehen. Dieser Test gibt dir Klarheit über eine mögliche Überbesiedelung, ganz einfach über eine Urin-Probe – diskret zu Hause durchführbar, ausgewertet im deutschen Partnerlabor. Der Test kann bei Blähungen, Völlegefühl, Magenschmerzen, Verstopfung oder Durchfall, Nahrungsunverträglichkeiten, Sodbrennen, Kopfschmerzen, Gelenkbeschwerden, verstärktem Appetit auf Süßes, wiederkehrender Erschöpfung oder anderen Hinweisen auf eine gestörte Darmflora sinnvoll sein. Candida albicans: Ursachen, Risikofaktoren und mögliche Beschwerden Candida albicans kommt natürlicherweise unter anderem im Verdauungstrakt sowie auf den Schleimhäuten von Mund, Rachen und Genitalbereich vor. Ist das Immunsystem geschwächt oder die natürliche bakterielle Flora gestört, können sich Candida-Hefen stärker vermehren. Je nach betroffenem Körperbereich können beispielsweise Beschwerden im Darm, Mund- und Rachenraum, Genitalbereich oder auf der Haut auftreten. Eine übermäßige Vermehrung kann unter anderem durch die Einnahme von Antibiotika, Kortisonpräparaten, Zytostatika oder Immunsuppressiva, durch orale Verhütungsmittel, Chemotherapie, Diabetes, Operationen oder ein geschwächtes Immunsystem begünstigt werden. Auch eine zuckerreiche Ernährung mit vielen Süßigkeiten, Weißmehlprodukten und raffinierten Kohlenhydraten sowie hoher Alkoholkonsum und Stress können das Wachstum fördern. Ein enger Kontakt zu Menschen mit einer Candida-Überbesiedelung kann eine Übertragung ebenfalls begünstigen, insbesondere bei geschwächter Abwehr. Mögliche Beschwerden reichen von Blähungen, Völlegefühl, Verstopfung oder Durchfall über Sodbrennen und Nahrungsunverträglichkeiten bis hin zu Müdigkeit und Stimmungsschwankungen. Welche Symptome auftreten, hängt unter anderem davon ab, welcher Körperbereich betroffen ist. Das wird analysiert aus dem Urin: D-Arabinitol (Stoffwechselprodukt verschiedener Candida-Spezies, Marker für Hefewachstum im Dünndarm) D-Arabinitol: Was der Wert über Candida aussagen kann D-Arabinitol ist ein Stoffwechselprodukt verschiedener Candida-Spezies. Vermehren sich Candida-Hefen verstärkt, können die D-Arabinitol-Werte im Blut und Urin ansteigen. Der Wert dient daher als indirekter Marker für erhöhtes Hefewachstum und kann Hinweise auf eine Candida-Belastung geben. Eine Bestimmung kann insbesondere bei Verdauungsbeschwerden, starken oder wiederkehrenden Genitalmykosen sowie bei erhöhten Candida-Konzentrationen im Stuhl oder auf den Schleimhäuten von Mund und Rachen sinnvoll sein. Auch bei einem geschwächten Immunsystem, Diabetes, Tumorerkrankungen, entzündlichen Darmerkrankungen oder während beziehungsweise nach der Einnahme von Zytostatika, Immunsuppressiva oder Breitbandantibiotika kann der Test zur weiteren Abklärung eingesetzt werden. Um auch direkt deinen Darm zu überprüfen, schau dir unsere Darm-Tests an. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 10 bis 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, ob dein Wert im Normbereich liegt oder Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Nachweis
-
Roth, Formular, Nachweis der NotfallversorgungDer Nachweis der Notfallversorgung von Roth ist ein wichtiges Formular, das speziell für die Dokumentation von Notfallversorgungsmassnahmen konzipiert wurde. Mit einem handlichen DIN A5-Format bietet dieses Formular ausreichend Platz für die notwendigen Eintragungen und ist somit ideal für den Einsatz in verschiedenen Notfallsituationen. Das Formular besteht aus hochwertigem 80 g/qm Naturpapier, das eine angenehme Schreiboberfläche bietet und sich für verschiedene Schreibgeräte wie Kugelschreiber, Bleistift und Füllfederhalter eignet. Die Klebebindung sorgt dafür, dass die Blätter sicher zusammengehalten werden, während die Einhaltung der DGUV Vorschrift 1 und der DSGVO gewährleistet, dass alle relevanten rechtlichen Anforderungen erfüllt sind. Mit insgesamt 50 Blatt bietet dieses Formular ausreichend Kapazität für die Dokumentation mehrerer Notfälle. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Schreiboberfläche - Klebebindung für eine sichere Zusammenhaltung der Blätter - Einhaltung der DGUV Vorschrift 1 und DSGVO für rechtliche Sicherheit.30,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist EnEV Nachweis?
Der EnEV Nachweis ist ein Nachweis, der gemäß der Energieeinsparverordnung (EnEV) in Deutschland für Neubauten oder umfangreiche Sanierungen erforderlich ist. In diesem Nachweis wird die Energieeffizienz des Gebäudes berechnet und dokumentiert. Dabei werden verschiedene Kennwerte wie der Energiebedarf oder der Primärenergiebedarf ermittelt. Der EnEV Nachweis dient dazu, sicherzustellen, dass die gesetzlichen Anforderungen an den Energiestandard von Gebäuden eingehalten werden und somit ein Beitrag zum Klimaschutz geleistet wird. Er ist daher ein wichtiger Bestandteil bei Bauprojekten, um die energetische Qualität von Gebäuden zu überprüfen und zu optimieren. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.