Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wird die Photovoltaikanlage im Jahr 2022 erworben, fällt Umsatzsteuer an?
Ja, beim Erwerb einer Photovoltaikanlage im Jahr 2022 fällt Umsatzsteuer an. Die Umsatzsteuer beträgt in Deutschland derzeit 19% und wird auf den Kaufpreis der Anlage erhoben. Es besteht jedoch die Möglichkeit, die Umsatzsteuer im Rahmen des Vorsteuerabzugs geltend zu machen. **


Ähnliche Suchbegriffe für Saffredi-2022---Fattoria
Top-Angebote
Produkte zum Begriff Saffredi-2022---Fattoria:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Poggio Valente 2022 - Fattoria le PupilleDer POGGIO VALENTE entfaltet eine brillante Nase von raffiniertem Sangiovese, mit dem typischen Aroma von Schattenmorellen, und einem stets maßvollen Holzakzent im Abgang. Die Struktur zeigt eine schöne Dichte, fast geschmolzene Tannine, eine reife und präzise Frucht. Ein großartiger Jahrgang, der ein wenig Geduld verdient. Ein Dekantieren von einer Stunde vor dem Servieren oder große Gläser sollten die Erwartungen der Ungeduldigsten befriedigen...32,18 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Vie Cave Toscana Fattoria Aldobrandesca 2022Vie Cave Toscana von Fattoria Aldobrandesca Ein faszinierender MalbecSolitär aus dem vulkanischen Süden der Toskana Die Fattoria Aldobrandesca im tiefen Süden der Maremma nahe der historischen Orte Sovana und Pitigliano gelegen ist ein echtes Juwel unter der Führung der renommierten Familie Antinori. Hier wo die Landschaft von dramatischen Klippen aus vulkanischem Tuffstein geprägt ist entstehen Rotweine von ganz eigener wilder Schönheit. Namensgeber für diesen außergewöhnlichen Wein sind d...28,29 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
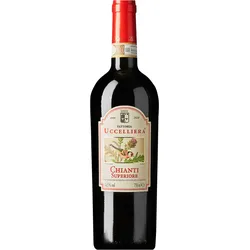
Chianti Superiore DOCG 2022, Fattoria Uccelliera di Ezio Bulleri, ToskanaChianti Superiore DOCG 2022, Fattoria Uccelliera di Ezio Bulleri, Toskana: Der Chianti Superiore der Fattoria Uccelliera ist ein zeitloser Klassiker, der mit seiner rustikalen Eleganz und seinem authentischen Charakter begeistert. Im Glas leuchtet er in einem klaren Rubinrot, während das Bouquet reife Kirschen, saftige Pflaumen und zarte Veilchen vereint - ein duftiges Abbild der toskanischen Hügellandschaft. Am Gaumen zeigt sich der Wein trocken, ausgewogen und angenehm zugänglich. Seine feinkörnigen Tannine und die sanfte, zurückhaltende Säure sorgen für ein harmonisches Mundgefühl. Mittelkräftig und trinkfreudig ist dieser Chianti ein unkomplizierter Begleiter zur mediterranen Küche - ein echtes Stück Toskana im Glas. - ´Gerardo´ 'Funkelndes Rubin mit leichtem Violettschimmer. Eröffnet mit Noten nach Himbeere und Zwetschken, im Hintergrund unterlegt von Gewürznelken. Rund und geschmeidig im Ansatz, zeigt gut herausgearbeitete Frucht, baut sich gut auf, griffiges Tannin, gute Spannung.' - ´Falstaff´ Hinweis: Das Motiv auf dem Etikett wechselt bei dem Chianti von Uccelliera jährlich und kann deshalb von der Darstellung abweichen.13,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Saffredi-2022---Fattoria:
-
Saffredi 2022 - Fattoria le PupilleEin legendärer Wein, der bei Kennern und Sommeliers auf der ganzen Welt bekannt und begehrt ist. Nach 18 Monaten Fassausbau explodieren Erdbeer- und Himbeer-Aromen in der Nase, die aber im feinen Abgang auch von Noten von Garrigue, Vanille und getrockneten Kräutern durchzogen werden. Der Mund ist kraftvoll, strukturiert, mit viel Geschmeidigkeit auf Aromen von frischem Kompott von Erdbeeren, Kirschen, verbunden mit Thymian und Muskatnuss. Er wird ein wenig Zeit brauchen, um ganz auszureifen. Am Ende aber sollte der mit Geduld (oder mit Karaffe und großen Gläsern) ausgestattete Liebhaber belohnt werden!98,74 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Fattoria Le Pupille Saffredi Maremma IGT 2020Der Le Pupille Saffredi ist ein Rotwein von intensivem Rubinrot. Diese elegante und komplexe Cuvée bietet ein Bouquet von Schwarzkirsche, schwarzer Johannisbeere, Blaubeermarmelade, Anis, grünem Pfeffer und Zigarre. Die harmonische Struktur wird von feinen, integrierten Tanninen begleitet. Ein perfekter Begleiter zu Lammkarree in Kräuterkruste.86,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Poggio Valente 2022 - Fattoria le PupilleDer POGGIO VALENTE entfaltet eine brillante Nase von raffiniertem Sangiovese, mit dem typischen Aroma von Schattenmorellen, und einem stets maßvollen Holzakzent im Abgang. Die Struktur zeigt eine schöne Dichte, fast geschmolzene Tannine, eine reife und präzise Frucht. Ein großartiger Jahrgang, der ein wenig Geduld verdient. Ein Dekantieren von einer Stunde vor dem Servieren oder große Gläser sollten die Erwartungen der Ungeduldigsten befriedigen...32,18 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wird die Photovoltaikanlage im Jahr 2022 erworben, fällt Umsatzsteuer an?
Ja, beim Erwerb einer Photovoltaikanlage im Jahr 2022 fällt Umsatzsteuer an. Die Umsatzsteuer beträgt in Deutschland derzeit 19% und wird auf den Kaufpreis der Anlage erhoben. Es besteht jedoch die Möglichkeit, die Umsatzsteuer im Rahmen des Vorsteuerabzugs geltend zu machen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ähnliche Suchbegriffe für Saffredi-2022---Fattoria
-
Vie Cave Toscana Fattoria Aldobrandesca 2022Vie Cave Toscana von Fattoria Aldobrandesca Ein faszinierender MalbecSolitär aus dem vulkanischen Süden der Toskana Die Fattoria Aldobrandesca im tiefen Süden der Maremma nahe der historischen Orte Sovana und Pitigliano gelegen ist ein echtes Juwel unter der Führung der renommierten Familie Antinori. Hier wo die Landschaft von dramatischen Klippen aus vulkanischem Tuffstein geprägt ist entstehen Rotweine von ganz eigener wilder Schönheit. Namensgeber für diesen außergewöhnlichen Wein sind d...28,29 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Chianti Superiore DOCG 2022, Fattoria Uccelliera di Ezio Bulleri, ToskanaChianti Superiore DOCG 2022, Fattoria Uccelliera di Ezio Bulleri, Toskana: Der Chianti Superiore der Fattoria Uccelliera ist ein zeitloser Klassiker, der mit seiner rustikalen Eleganz und seinem authentischen Charakter begeistert. Im Glas leuchtet er in einem klaren Rubinrot, während das Bouquet reife Kirschen, saftige Pflaumen und zarte Veilchen vereint - ein duftiges Abbild der toskanischen Hügellandschaft. Am Gaumen zeigt sich der Wein trocken, ausgewogen und angenehm zugänglich. Seine feinkörnigen Tannine und die sanfte, zurückhaltende Säure sorgen für ein harmonisches Mundgefühl. Mittelkräftig und trinkfreudig ist dieser Chianti ein unkomplizierter Begleiter zur mediterranen Küche - ein echtes Stück Toskana im Glas. - ´Gerardo´ 'Funkelndes Rubin mit leichtem Violettschimmer. Eröffnet mit Noten nach Himbeere und Zwetschken, im Hintergrund unterlegt von Gewürznelken. Rund und geschmeidig im Ansatz, zeigt gut herausgearbeitete Frucht, baut sich gut auf, griffiges Tannin, gute Spannung.' - ´Falstaff´ Hinweis: Das Motiv auf dem Etikett wechselt bei dem Chianti von Uccelliera jährlich und kann deshalb von der Darstellung abweichen.13,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
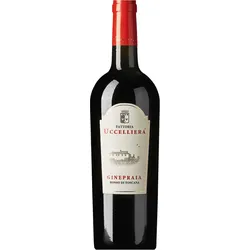
Ginepraia Rosso Toscana IGT 2022, Fattoria Uccelliera di Ezio Bulleri, Toskana´Ginepraia´ · Rosso Toscana IGT 2022, Fattoria Uccelliera di Ezio Bulleri, Toskana: Der Ginepraia ist ein charaktervoller, typisch toskanischer Rotwein, der sich in einem tiefen Rubinrot präsentiert. In der Nase dominieren Aromen von reifen Kirschen und schwarzen Johannisbeeren, die dem Wein eine saftige Fruchtfülle und einladende Wärme verleihen. Die Cuvée basiert hauptsächlich auf Sangiovese, ergänzt durch kleinere Anteile von Cabernet Sauvignon und Petit Verdot, was dem Wein zusätzliche Tiefe und Struktur gibt. Am Gaumen zeigt sich der Ginepraia weich, rund und harmonisch. Seine milden, gut eingebundenen Tannine verleihen ihm Eleganz, ohne die Frische zu überlagern. Die ausgewogene Balance aus Frucht, Würze und Struktur macht ihn zu einem vielseitigen Speisebegleiter und zu einem authentischen Ausdruck der toskanischen Weintradition. - ´Gerardo´ 'Mittleres Rubingranat, violette Reflexe. Feinwürzig unterlegte Cassisnoten, zarte Herzkirschennuancen, etwas Himbeeren, fruchtiges Bukett. Saftig, frische Säurestruktur, mineralisch, elegante Fruchtsüße, im Abgang nach roten Beeren, leichte Zitrusanklänge im Rückgeschmack.' - ´Falstaff´13,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.