Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was ist ein Zaunriegel?
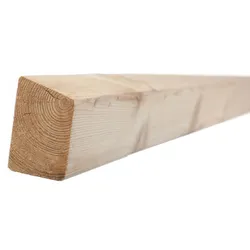
Ein Zaunriegel ist ein horizontaler Balken, der dazu dient, die vertikalen Zaunpfosten miteinander zu verbinden und zusätzliche Stabilität zu gewährleisten. Er wird in der Regel entlang der oberen Kante des Zauns angebracht und kann aus verschiedenen Materialien wie Holz, Metall oder Kunststoff gefertigt sein. Der Zaunriegel trägt dazu bei, die Langlebigkeit und Festigkeit des Zauns zu erhöhen, insbesondere bei längeren oder höheren Zäunen. Zudem kann er auch dekorative Elemente enthalten, um dem Zaun ein ansprechendes Aussehen zu verleihen. Insgesamt ist der Zaunriegel ein wichtiger Bestandteil eines Zauns, der sowohl funktionale als auch ästhetische Zwecke erfüllt. **
Gehören die Zaunlatten an die glatte Seite der Zaunriegel oder an die abgerundete Seite?
Die Zaunlatten gehören in der Regel an die glatte Seite der Zaunriegel. Dies sorgt für eine gleichmäßige Optik und erleichtert die Montage. Die abgerundete Seite der Zaunriegel dient meist dazu, Wasser ablaufen zu lassen und die Stabilität des Zauns zu erhöhen. **

Ähnliche Suchbegriffe für Zaunriegel
Top-Angebote
Produkte zum Begriff Zaunriegel:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zaunriegel Douglasie – Querriegel aus Douglasie, naturbelassen – elegante Zaunlatte mit abgeschrägter Oberseite – idealer Holzriegel für GartenzäuneDieser Querriegel aus FSC-zertifiziertem Douglasienholz kann hervorragend mit den Zaunlatten Brig und Luzern kombiniert werden. Mit seinen Maßen von ca. 4,5 x 7 cm und den drei verschiedenen Klängen 200 cm, 250 cm und 300 cm ist der Riegel für mehrere Zaunprojekte anwendbar. Die Latten sind naturbelassen und allseitig gehobelt. Die Oberseite ist ca. 15° abgeschrägt.72,65 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter




-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zaunriegel:
-
Weitere Zaunriegel 250 x 7 cm, kesseldruckimprägniertZaunriegel 250 x 7 cm, kesseldruckimprägniert Produktnummer: 0784203737 Für eine kreative Gestaltung Ihres Gartens bieten wir Ihnen passende Zaunriegel, die aus hochwertigem Kiefernholz hergestellt sind. Das Holz wurde mit Holzschutzmittel behandelt (behandelte Ware im Sinne der Biozidverordnung (EU) Nr. 528/2012) Wirkstoffe: Kupfer(II)karbonat, Kupfer(II)hydroxyd, Borsäure( Länge: 250 cm Stärke: 3,5 cm Holzart: Kiefer Oberflächenbehandlung: kesseldruckimprägniert PEFC-Zertifiziert Herstellerinformationen: Stelmet S.A. ul. Gorzowska 20 65-127 Zielona Góra, Polen eMail: stelmet@stelmet.com Herstellernr. 253100A025AABZ80C110,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Zaunriegel?
Ein Zaunriegel ist ein horizontaler Balken, der dazu dient, die vertikalen Zaunpfosten miteinander zu verbinden und zusätzliche Stabilität zu gewährleisten. Er wird in der Regel entlang der oberen Kante des Zauns angebracht und kann aus verschiedenen Materialien wie Holz, Metall oder Kunststoff gefertigt sein. Der Zaunriegel trägt dazu bei, die Langlebigkeit und Festigkeit des Zauns zu erhöhen, insbesondere bei längeren oder höheren Zäunen. Zudem kann er auch dekorative Elemente enthalten, um dem Zaun ein ansprechendes Aussehen zu verleihen. Insgesamt ist der Zaunriegel ein wichtiger Bestandteil eines Zauns, der sowohl funktionale als auch ästhetische Zwecke erfüllt. **
-
Gehören die Zaunlatten an die glatte Seite der Zaunriegel oder an die abgerundete Seite?
Die Zaunlatten gehören in der Regel an die glatte Seite der Zaunriegel. Dies sorgt für eine gleichmäßige Optik und erleichtert die Montage. Die abgerundete Seite der Zaunriegel dient meist dazu, Wasser ablaufen zu lassen und die Stabilität des Zauns zu erhöhen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Zaunriegel
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zaunriegel Douglasie – Querriegel aus Douglasie, naturbelassen – elegante Zaunlatte mit abgeschrägter Oberseite – idealer Holzriegel für GartenzäuneDieser Querriegel aus FSC-zertifiziertem Douglasienholz kann hervorragend mit den Zaunlatten Brig und Luzern kombiniert werden. Mit seinen Maßen von ca. 4,5 x 7 cm und den drei verschiedenen Klängen 200 cm, 250 cm und 300 cm ist der Riegel für mehrere Zaunprojekte anwendbar. Die Latten sind naturbelassen und allseitig gehobelt. Die Oberseite ist ca. 15° abgeschrägt.72,65 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Zaunriegel Robinie - Holzlatte aus Robinie, naturbelassen - Querriegel für individuelle Zaunbau-Lösungen - Zaunbretter sorgen für StabiitätDer Zaunriegel Robinie bietet eine hochwertige und langlebige Lösung für den Bau stabiler und optisch ansprechender Zäune. Gefertigt aus robustem Robinienholz, das für seine natürliche Widerstandsfähigkeit bekannt ist, überzeugt dieser Zaunriegel durch seine Langlebigkeit und Stabilität. Mit einer naturbelassenen Oberfläche und einer präzisen Verarbeitung – keilgezinkt und gehobelt – passt er sich harmonisch in jede Garten- oder Grundstücksumgebung ein.Erhältlich in den Maßen 2,3 x 8,0 cm und einer Länge von 200 oder 400 cm, bietet der Zaunriegel Robinie ausreichend Flexibilität für unterschiedlichste Zaunprojekte. Besonders gut geeignet ist dieser Riegel in Kombination mit dem Rhombus Sichtschutz Premium, um ein ästhetisches und zugleich funktionales Gesamtkonzept zu schaffen.Um die natürliche Schönheit des Robinienholzes langfristig zu bewahren, wird ein Erstanstrich mit Holzschutzöl Natur empfohlen. Dadurch schützen Sie das Holz vor Witterungseinflüssen und verlängern seine Lebensdauer. Der naturbelassene Zaunriegel Robinie ist die ideale Wahl für all jene, die Wert auf ein natürliches, robustes und stilvolles Material legen.Setzen Sie auf nachhaltige Qualität und verleihen Sie Ihrem Zaunprojekt mit dem Zaunriegel Robinie eine zeitlose und natürliche Ästhetik, die sich nahtlos in Ihre Außenanlage einfügt.26,95 €*Versand: 99,95 €Sichere Weiterleitung zum Anbieter
-
Zaunriegel Sibirische Lärche – Querriegel aus Sibirischer Lärche, naturbelassen – Zaunbretter zur Montage – Holzlatte für den GartenDer Zaunriegel aus sibirischer Lärche bietet eine robuste und langlebige Lösung für den Bau stabiler Zäune und Garteneinfassungen. Gefertigt aus hochwertiger, naturbelassener sibirischer Lärche, überzeugt dieser Riegel durch seine natürliche Widerstandsfähigkeit gegen Witterungseinflüsse. Mit den Maßen 4,5 x 6,8 cm und wahlweise einer Länge von 200 oder 250 cm ist er flexibel einsetzbar und bietet eine solide Basis für verschiedenste Zaunprojekte.Durch die einseitige Abschrägung wird ein optimaler Wasserablauf gewährleistet, was die Langlebigkeit des Holzes zusätzlich erhöht. Der Zaunriegel ist ideal für die Kombination mit Zaunlatten wie Natura, Lignum, Robinie oder Douglasie geeignet und bietet somit vielseitige Einsatzmöglichkeiten für unterschiedliche Designs und Stile im Garten- und Landschaftsbau.Die naturbelassene Oberfläche der sibirischen Lärche verleiht Ihrem Zaunprojekt einen natürlichen, rustikalen Charme, während das Holz aufgrund seiner Dichte und Stabilität für eine lange Lebensdauer sorgt. Dieses hochwertige Material zeichnet sich durch seine hohe Festigkeit aus und eignet sich perfekt für den Außenbereich.Ob als Querstrebe in einem neuen Zaunsystem oder zur Stabilisierung bestehender Zäune – der Zaunriegel aus sibirischer Lärche bietet eine langlebige und zuverlässige Lösung für jede Gartengestaltung. Setzen Sie auf natürliche Qualität und sorgen Sie mit diesem Riegel für eine stabile und wetterfeste Zaunstruktur.19,45 €*Versand: 99,95 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.